Väčšina rád o investovaní sa točí okolo jednej fázy: ako si majetok vybudovať. Pravidelne posielať peniaze do ETF, nepanikáriť pri poklesoch, vydržať desaťročia. O druhej fáze sa hovorí oveľa menej. Raz príde chvíľa, keď už nechceš majetok zväčšovať, ale z neho žiť, napríklad na dôchodku. A vtedy vzniká nová otázka: ako si z neho brať peniaze tak, aby ti vydržali.
Presne na túto fázu je postavená Inteligentná renta od Finaxu. V skratke: vložíš väčšiu sumu, tá ostane investovaná v ETF fondoch a Finax ti z nej každý mesiac pošle príjem na účet. Pozrime sa, ako to funguje, koľko na to treba mať a čo robiť, ak toľko zatiaľ nemáš.
Koľko by si mal investovať práve ty?
Zadaj príjem, výdavky a vek — o dve minúty vieš svoju mesačnú sumu aj platformy, ktoré ti sadnú.
Vypočítať za 2 minútyAko Inteligentná renta funguje
Princíp je jednoduchší, než by sa zdalo. Každý mesiac Finax predá malú časť tvojho portfólia a výťažok ti pošle na bankový účet. Zvyšok ostáva investovaný a ďalej zarába. Výplatu navyše každý rok zvýši o infláciu, aby si si za ňu o desať rokov kúpil zhruba toľko čo dnes.
Pri založení vyplníš dotazník a podľa neho Finax odporučí výšku mesačnej výplaty aj rozloženie medzi akcie a dlhopisy. Rozhoduje najmä to, či z renty chceš žiť naplno, alebo len dopĺňať iný príjem, a či chceš majetok postupne minúť, alebo ho nechať deťom. Ak plánuješ čerpať kratšie než 10 rokov, dostaneš konzervatívne portfólio s 30 % akcií a 70 % dlhopisov.
Renta nemá viazanosť. Výšku výplaty si môžeš kedykoľvek zmeniť a peniaze aj predčasne vybrať, bez poplatku navyše.
Koľko peňazí potrebuješ
Minimálna investícia do Renty je 50 000 €. Výnimkou sú klienti, ktorí cez Finax sporili aspoň 5 rokov, tí môžu rentu čerpať už od 10 000 €.
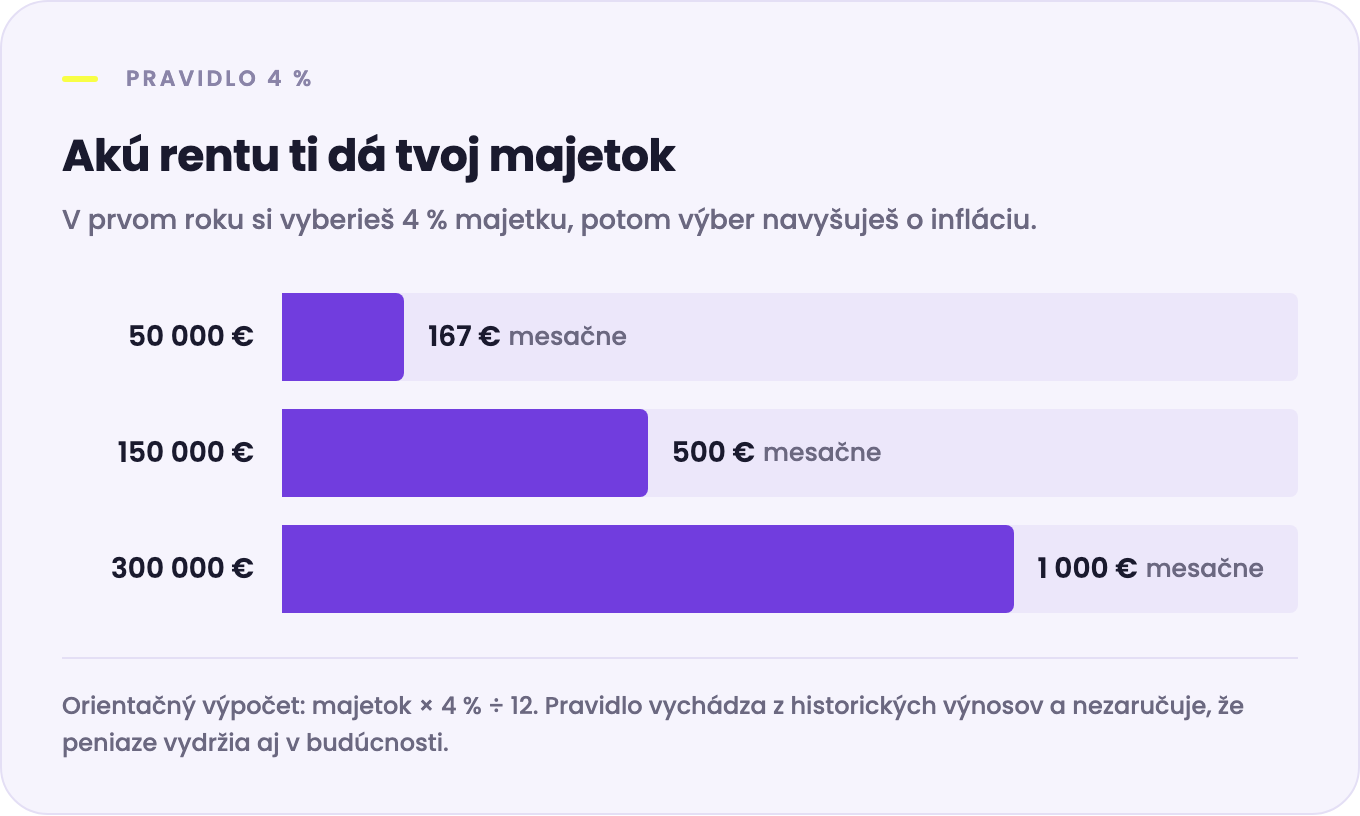
Dôležitejšie než minimum je ale otázka, akú rentu ti tvoja suma reálne dá. Na odhad sa používa takzvané pravidlo 4 %: v prvom roku si vyberieš 4 % majetku a potom výber každý rok zvýšiš o infláciu. Pri takomto tempe majetok v historických dátach vydržal väčšinou aspoň 30 rokov. Inými slovami, potrebuješ mať zhruba 25-násobok ročného príjmu, ktorý chceš poberať.
Koľko to stojí
Finax si za Rentu účtuje jeden poplatok za správu: 1 % ročne + DPH pri sume do 100 000 €, 0,85 % + DPH nad 100 000 € a 0,65 % + DPH nad 500 000 €. Nákupy a predaje ETF, vklady ani výbery sa neplatia.
Oplatí sa to dať do pomeru s výberom. Pri sume do 100 000 € je poplatok s DPH 1,23 % ročne. Ak si vyberáš 4 % ročne, poplatok predstavuje približne tretinu toho, čo si každý rok berieš. Za to dostaneš automatické predaje, rebalansovanie a navyšovanie o infláciu, ktoré by si inak musel robiť sám.
Ako je to s daňami
Výnos z ETF fondov držaných dlhšie než rok je pre slovenských daňových rezidentov oslobodený od dane z príjmu. Pri rente to znamená, že predaje z portfólia, ktoré máš viac než rok, sa nezdaňujú. Dividendy z akcií alebo kupóny z dlhopisov, ktoré niektorí ľudia používajú ako „rentu", sa naopak zdaňujú.
Čo ak 50 000 € nemáš
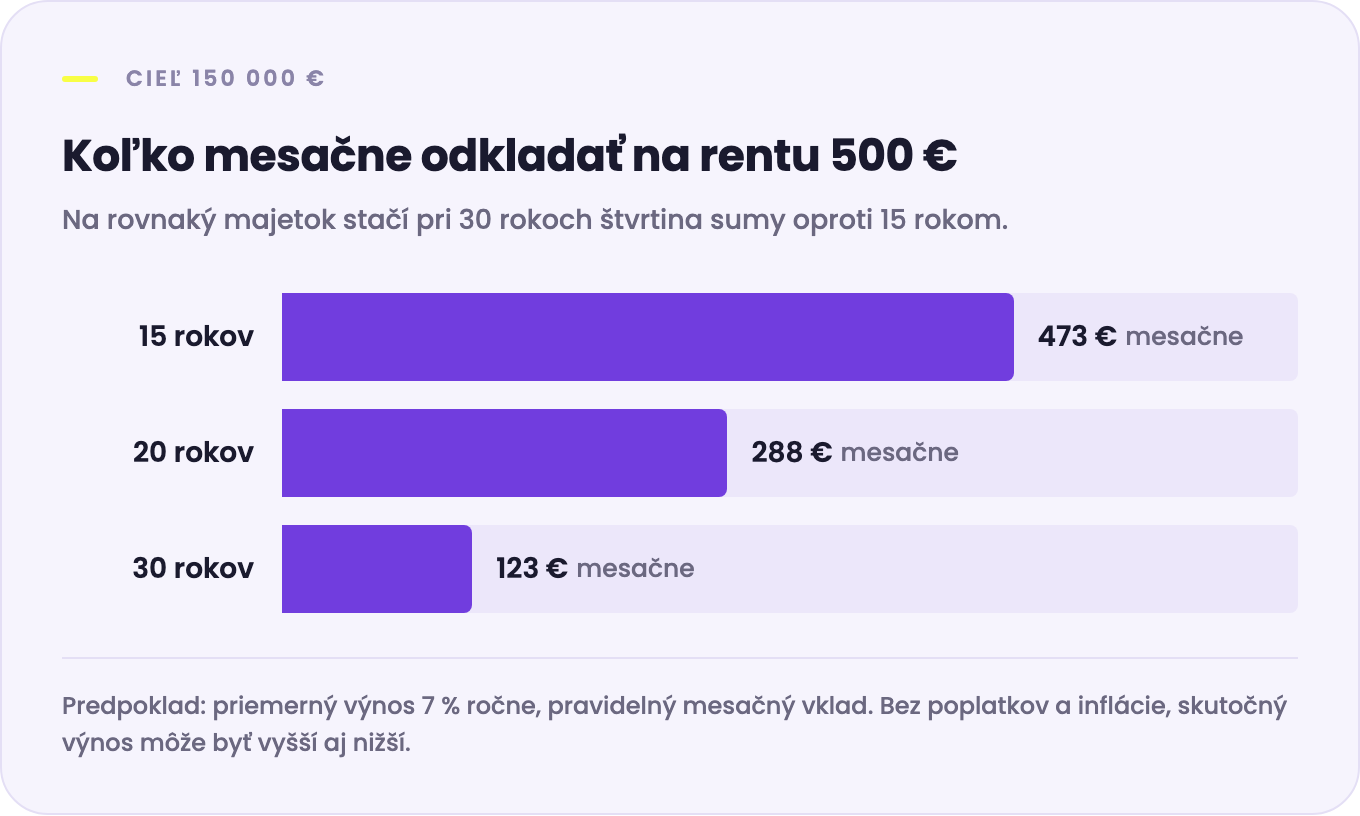
Väčšina ľudí, ktorí o rente premýšľajú, ju potrebuje až o 15, 20 či 30 rokov. Majetok si teda ešte len buduje. A tam rozhoduje hlavne čas. Takto vyzerá mesačná suma potrebná na dosiahnutie cieľa pri priemernom výnose 7 % ročne:
A pre ďalšie ciele:
| Cieľ | za 15 rokov | za 20 rokov | za 30 rokov |
|---|---|---|---|
| 50 000 € | 158 € mesačne | 96 € mesačne | 41 € mesačne |
| 150 000 € | 473 € mesačne | 288 € mesačne | 123 € mesačne |
| 300 000 € | 946 € mesačne | 576 € mesačne | 246 € mesačne |
*Výpočet predpokladá výnos 7 % ročne a nezahŕňa poplatky ani infláciu. Skutočný výnos môže byť vyšší aj nižší.
Rozdiel medzi 15 a 30 rokmi je takmer štvornásobný. Kto začne skôr, potrebuje na tú istú rentu mesačne zlomok peňazí. Prečo na pár rokoch toľko záleží, sme rozpísali v článku Koľko ťa stojí odkladanie investovania. A koľko si môžeš dovoliť odkladať dnes, ti spočíta naša kalkulačka.
Na čo si dať pozor
Najväčšie riziko renty nie je samotný pokles trhov, ale jeho načasovanie. Ak trh výrazne klesne v prvých rokoch čerpania, predávaš lacno a z portfólia ubúda rýchlejšie. Neskôr sa to dobieha ťažko. Preto sa pri rente odporúča byť pripravený v zlých rokoch na chvíľu vyberať menej. Finax sa na to pýta už v dotazníku a podľa odpovede upraví riziko.
Renta nie je garantovaný príjem. Je to investícia, ktorej hodnota môže klesať. Ak potrebuješ istotu konkrétnej sumy každý mesiac do konca života, renta ti ju nedá.
Časté otázky
Od koľkých rokov sa dá Renta čerpať?
Vek nie je podmienkou. Finax však predpokladá čerpanie aspoň 10 rokov, výnimočne aspoň 5 rokov, napríklad pri financovaní štúdia detí.
Čo sa stane s peniazmi po smrti?
Nevyčerpaný zostatok portfólia sa stáva súčasťou dedičstva. Ak chceš niečo zanechať deťom, nastavíš si nižšiu mesačnú výplatu.
Môžem z Renty vybrať všetky peniaze naraz?
Áno. Renta nemá viazanosť a o výber môžeš požiadať kedykoľvek bez poplatku.
Je Renta lepšia ako prenájom bytu?
Sú to rozdielne veci. Byt na prenájom ti dá nájomné, ale aj starosti so správou, opravami a nájomníkmi, a príjem z neho sa zdaňuje. Renta je úplne pasívna a jej výnos po roku držania zdanený nie je. Na druhej strane jej hodnota kolíše s trhom.
Dá sa niečo podobné robiť aj bez Finaxu?
Áno. Môžeš mať vlastné ETF portfólio u brokera a raz mesačne predať časť sám. Ušetríš na poplatku za správu, ale rebalansovanie, výpočet výšky výberu aj disciplínu v zlých rokoch si musíš strážiť sám.