„Začnem investovať, keď…“ — keď budem viac zarábať, keď sa trhy upokoja, keď bude po dovolenke. Poznáme. Lenže čakanie má cenovku a za ňou stojí jedna jednoduchá vec: zložené úročenie. Vysvetlíme, ako funguje, ako si ho spočítaš a prečo pri ňom rozhoduje čas viac než suma.
Čo je zložené úročenie
Zložené úročenie znamená, že úrok sa ti nepočíta len z toho, čo si vložil, ale aj z úrokov, ktoré už pribudli. Výnos sa pripočíta k istine a o rok zarába spolu s ňou. Preto sa mu hovorí aj úrok z úroku.
Koľko by si mal investovať práve ty?
Zadaj príjem, výdavky a vek — o dve minúty vieš svoju mesačnú sumu aj platformy, ktoré ti sadnú.
Vypočítať za 2 minútyUkážka s 1 000 € a výnosom 7 % ročne: po prvom roku máš 1 070 €. V druhom roku sa 7 % počíta už z 1 070 €, takže pribudne 74,90 € namiesto 70 € a máš 1 144,90 €. Rozdiel je zo začiatku smiešny, ale každý rok rastie. Po 30 rokoch je z tisícky 7 612 €. Pri jednoduchom úročení, kde sa úrok počíta stále len z pôvodnej tisícky, by si mal 3 100 €.
Vzorec zloženého úročenia
Pre jednorazový vklad:
FV = PV × (1 + r)n
PV je vklad, r ročný výnos (7 % = 0,07) a n počet rokov. Pre 1 000 € na 30 rokov: 1 000 × 1,0730 = 7 612 €.
Väčšina ľudí ale neinvestuje raz, ale každý mesiac. Pre pravidelný mesačný vklad M platí:
FV = M × ((1 + r/12)12n − 1) / (r/12)
Ručne to počítať netreba. V Exceli to spraví funkcia FV (v slovenskej verzii BUDHODNOTA), pre 100 € mesačne na 30 rokov =FV(0,07/12; 360; -100). Výsledky pre oba prípady:
| Po rokoch | 1 000 € jednorazovo | 100 € mesačne | Z toho vložené |
|---|---|---|---|
| 5 | 1 403 € | 7 159 € | 6 000 € |
| 10 | 1 967 € | 17 308 € | 12 000 € |
| 20 | 3 870 € | 52 093 € | 24 000 € |
| 30 | 7 612 € | 121 997 € | 36 000 € |
* Výnos 7 % ročne, bez poplatkov, daní a inflácie. Výnos nie je zaručený.
Všimni si poslednú dvadsaťročnicu. Medzi 10. a 30. rokom vložíš 24 000 €, ale hodnota vyskočí o vyše 100 000 €. Väčšinu práce urobí výnos, nie tvoje vklady. Viac o tom, kam sa takáto stovka dá poslať, je v článku Investovať 100 € mesačne.
Päť rokov čakania = mínus 41 000 €
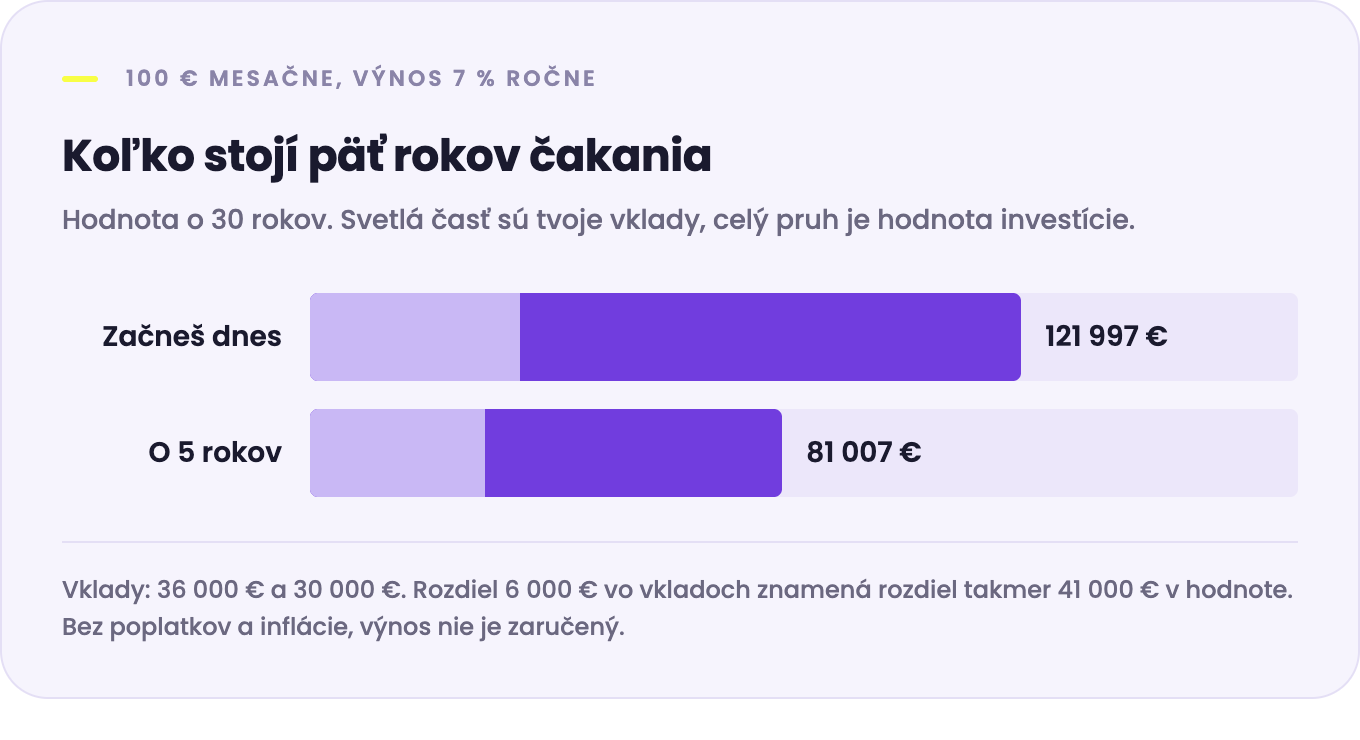
Predstav si dvoch ľudí. Obaja investujú 100 € mesačne do svetových ETF s priemerným výnosom 7 % ročne. Jediný rozdiel: prvý začal dnes, druhý „ešte počká“ päť rokov.
O 30 rokov má prvý na účte zhruba 122 000 €, druhý, ktorý investoval o päť rokov kratšie, 81 000 €. Druhý vložil len o 6 000 € menej, ale prišiel o takmer 41 000 €. Zvyšných 35 000 € je ušlý výnos z rokov, ktoré prečkal.
Toto je zložené úročenie z druhej strany. Prvé roky vyzerajú nevýznamne, ale práve ony majú najviac času rásť. Odložiť začiatok znamená odstrihnúť si koniec krivky, kde rastie najrýchlejšie.
Čo zložené úročenie brzdí
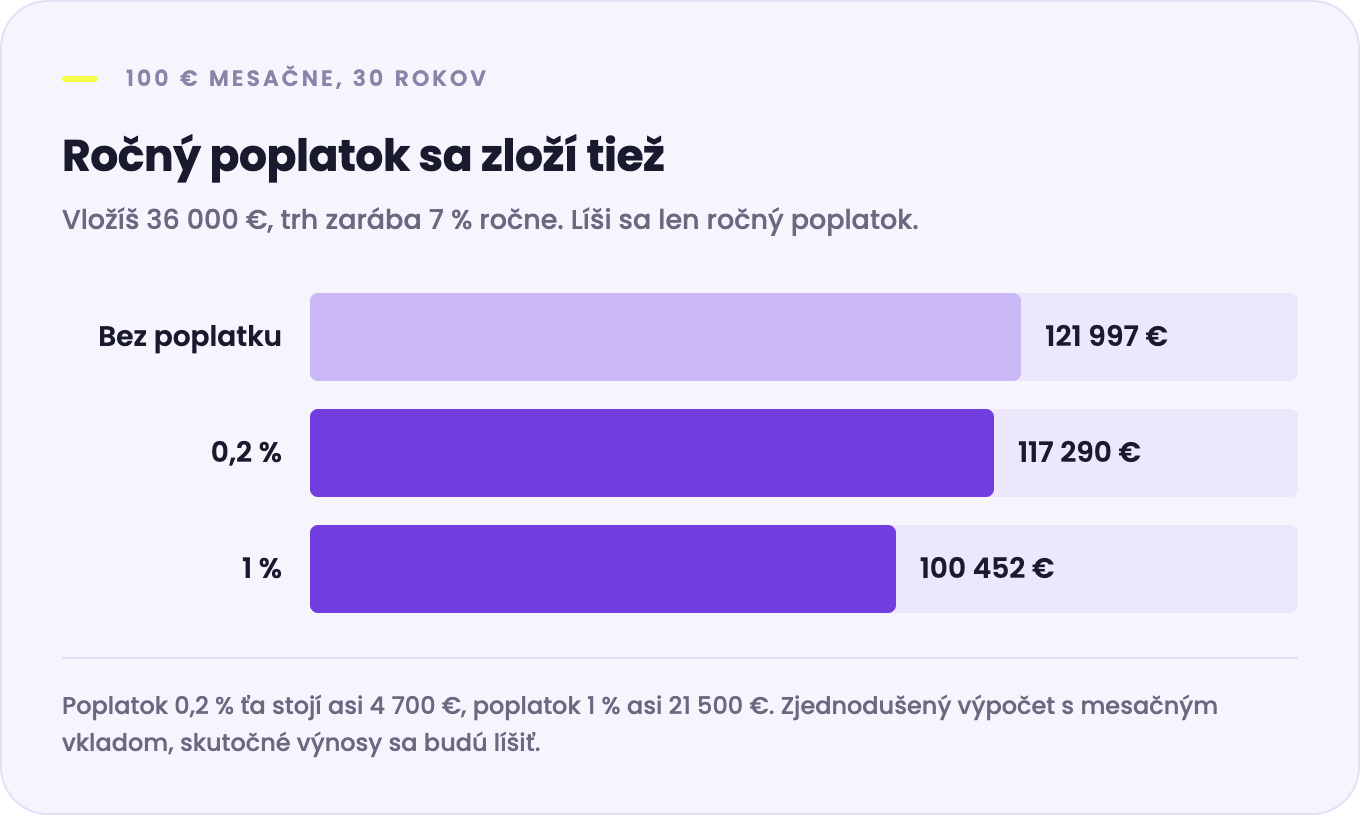
Poplatky sa tiež zložia, len proti tebe. Pri 100 € mesačne na 30 rokov ťa ročný poplatok 1 % stojí asi 21 500 €, kým 0,2 % len okolo 4 700 €. Preto sa oplatí pozrieť, koľko si berie platforma, napríklad v porovnaní Finax, Portu a Fondee.
Inflácia: peniaze na bežnom účte nie sú v bezpečí. Pri 3 % inflácii stratia za päť rokov zhruba 14 % kúpnej sily, z 10 000 € je reálne 8 626 €. Zložené úročenie funguje aj tu, len opačným smerom.
Výbery: každé vybratie peňazí skráti čas, počas ktorého by rástli. Rezervu na nečakané výdavky preto drž bokom a investuj len to, čo nebudeš roky potrebovať. Koľko to je, rozoberáme v článku Koľko si môžeš dovoliť investovať.
„Ale čo keď trh spadne hneď, ako začnem?“
Môže sa stať. Trhy klesajú pravidelne a pravidelne sa aj zotavujú. Keď investuješ každý mesiac rovnakú sumu, prepady ti hrajú do karát, lebo nakupuješ lacnejšie. Historicky platí, že čas na trhu poráža časovanie trhu. Nikto nevie, kedy je dno, a kto čaká na to správne, väčšinou prečká aj roky rastu.
Nemusíš začať so stovkou
Celý trik nie je v sume, ale v štarte. Aj 20 € mesačne od dnes je lepších než 200 € „raz potom“. Slovenské platformy ťa pustia k svetovým trhom od pár desiatok eur mesačne, bez poradcu a bez záväzkov.
Koľko konkrétne? Na to je kalkulačka. Zadáš príjem, výdavky a vek a o dve minúty vieš, koľko investovať a kam s tým ísť.
Časté otázky
Aký je rozdiel medzi jednoduchým a zloženým úročením?
Pri jednoduchom úročení sa úrok počíta vždy len z pôvodného vkladu. Pri zloženom sa pripisuje k istine a ďalší rok sa úročí aj on. Pri 1 000 € a 7 % ročne je rozdiel po 30 rokoch 3 100 € oproti 7 612 €.
Platí zložené úročenie aj pri ETF, keď nemajú úrok?
Áno, len sa tomu skôr hovorí zložený výnos. ETF nevypláca úrok, rastie mu cena a dividendy. Akumulačné ETF dividendy samy znova investujú, takže výnos pracuje ďalej rovnako ako úrok. Viac v článku Čo sú ETF fondy.
Je 7 % ročne realistický výnos?
Je to bežný predpoklad pre dlhodobý priemer svetových akcií, nie sľub. V jednotlivých rokoch býva výnos aj výrazne záporný a priemer sa ukáže až na dlhom horizonte. Pri dlhopisoch alebo sporiacom účte počítaj s nižším číslom.
Ako často sa úročí a záleží na tom?
Banka môže úroky pripisovať mesačne, štvrťročne alebo ročne. Čím častejšie, tým o chlp viac, ale rozdiel je malý. Oveľa viac rozhoduje výška výnosu, poplatky a hlavne počet rokov.