Dlhopisy majú povesť nudnej a bezpečnej investície. Často je to pravda, no nie vždy. Štátny dlhopis Slovenska a dlhopis malej firmy s úrokom 10 % sú úplne iné investície, hoci sa obe volajú rovnako. V roku 2026 sa o dlhopisoch hovorí viac než zvyčajne, aj vďaka štátnym dlhopisom pre ľudí, ktoré sa na jar vypredali za necelé tri týždne.
V tomto článku vysvetlíme, ako dlhopis funguje, prečo sa jeho cena mení, aké druhy existujú a ako do nich investovať. Prehľad výnosov a rizík nájdeš aj na stránke Dlhopisy.
Koľko by si mal investovať práve ty?
Zadaj príjem, výdavky a vek — o dve minúty vieš svoju mesačnú sumu aj platformy, ktoré ti sadnú.
Vypočítať za 2 minútyAko funguje dlhopis
Keď kúpiš dlhopis, požičiavaš peniaze. Štátu, mestu alebo firme. Tá ti za to platí úrok, ktorý sa nazýva kupón, a na konci, v deň splatnosti, ti vráti celú požičanú sumu.
Príklad: kúpiš dlhopis za 1 000 € s kupónom 3 % a splatnosťou 4 roky. Každý rok dostaneš 30 € a po štyroch rokoch ti vrátia 1 000 €. Spolu zarobíš 120 €.
Presne takto fungoval štátny dlhopis pre ľudí PATRIOT II z marca 2026: menovitá hodnota 1 000 €, úrok 3 % ročne, splatnosť 4 roky. Kratší INVESTOR II mal úrok 2,7 % ročne na 2 roky.
Prečo sa cena dlhopisu mení
Ak dlhopis držíš do splatnosti a dlžník nezlyhá, dostaneš presne to, čo ti sľúbili. Ak ho však chceš predať skôr, jeho cena závisí od toho, ako sa medzitým zmenili úrokové sadzby.
Keď úroky na trhu stúpnu, cena starších dlhopisov klesne. Nikto ti nezaplatí plnú cenu za dlhopis s kupónom 3 %, keď si môže kúpiť nový s kupónom 5 %. A naopak, keď úroky klesnú, starší dlhopis s vyšším kupónom zdražie.
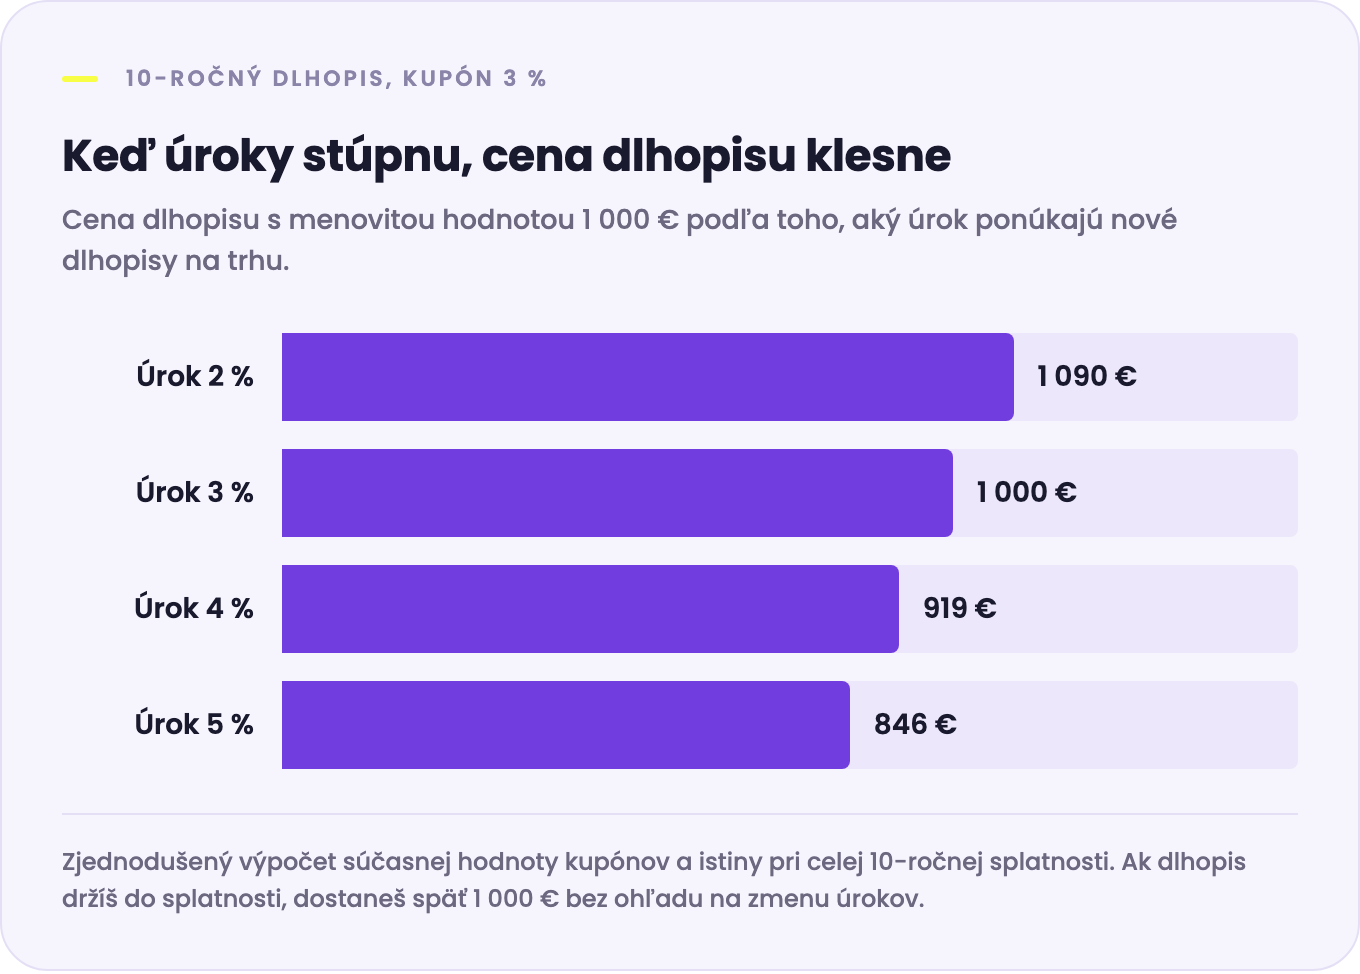
Preto aj dlhopisové fondy vedia v niektorých rokoch stratiť. Čím dlhšia splatnosť, tým silnejšie cena na zmenu úrokov reaguje.
Druhy dlhopisov
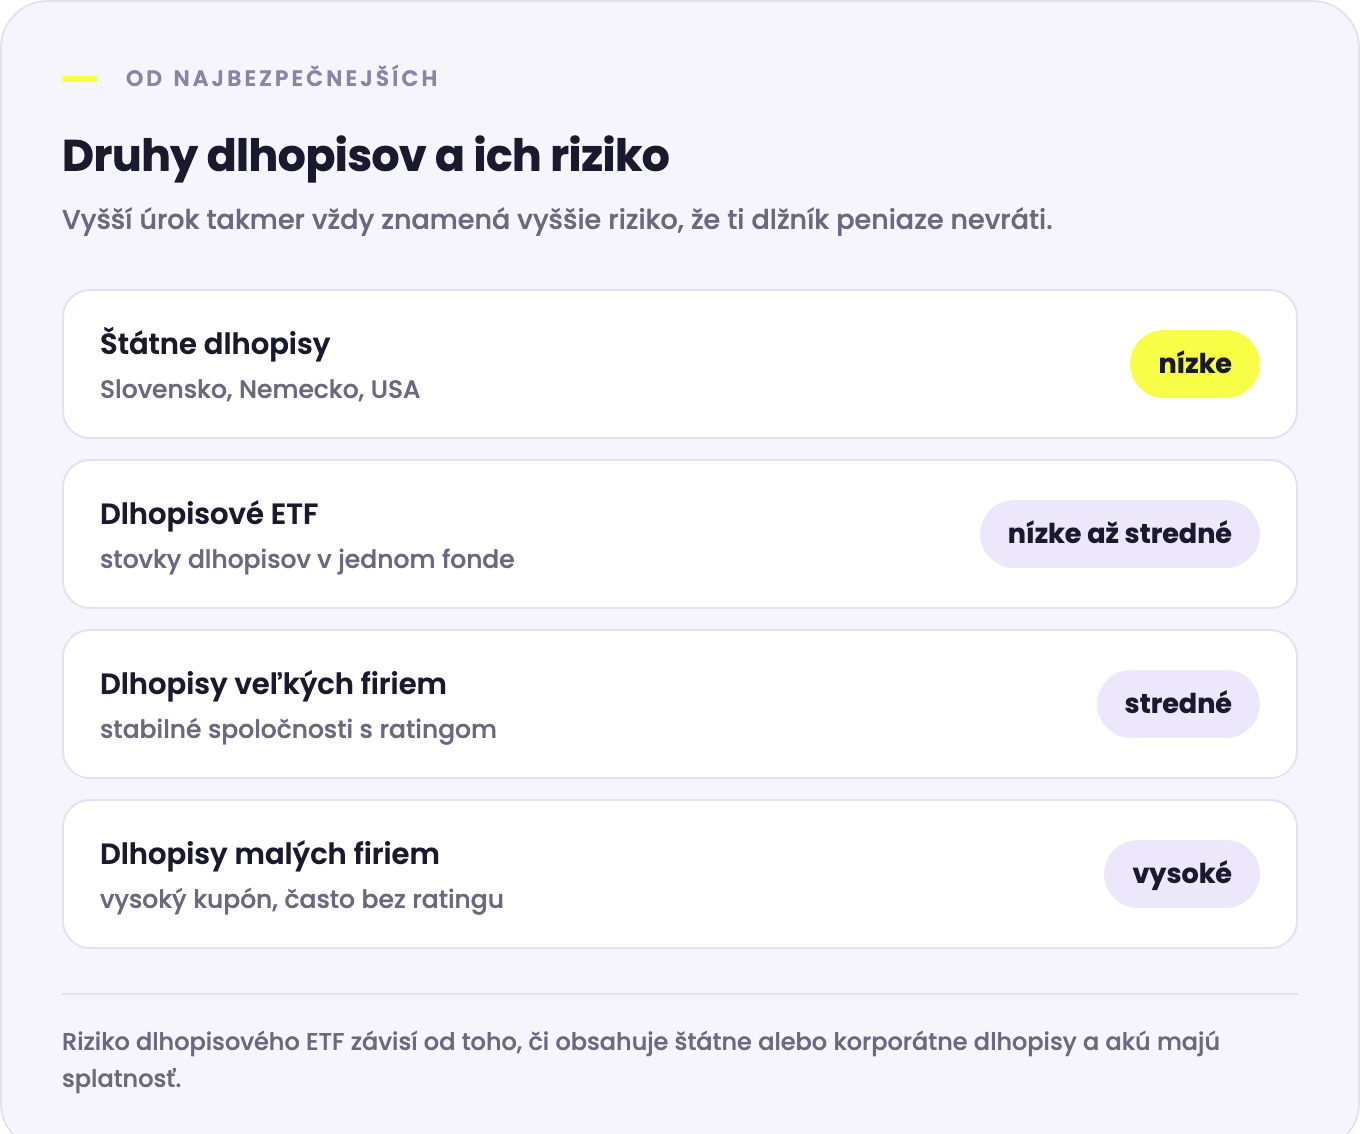
Štátne dlhopisy vydávajú krajiny. Slovenské, nemecké či americké štátne dlhopisy patria k najbezpečnejším investíciám, keďže štát má na splácanie daňové príjmy. Výnos je preto nižší.
Korporátne dlhopisy vydávajú firmy. Veľké a stabilné spoločnosti platia o niečo vyšší úrok než štát. Čím menšia a rizikovejšia firma, tým vyšší úrok musí ponúknuť, aby jej niekto požičal.
Dlhopisy s vysokým kupónom od malých firiem sú najrizikovejšie. Úrok 8 až 12 % nie je odmena, ale cena za riziko. Ak firma skrachuje, môžeš prísť o veľkú časť peňazí.
Dlhopisové ETF obsahujú stovky až tisíce dlhopisov naraz, takže riziko zlyhania jedného dlžníka sa rozloží. Vieš ich kúpiť rovnako ako akciové ETF fondy.
Ako do dlhopisov investovať
Štátne dlhopisy pre ľudí sa predávajú cez banky v obmedzenom období, ak štát vypíše novú emisiu. Najmenšia investícia bola 1 000 €. Predať ich pred splatnosťou je možné cez burzu, cena sa však môže od nákupnej líšiť.
Dlhopisové ETF kúpiš cez brokera, napríklad XTB. Ak nechceš nič vyberať, automatizované platformy ako Finax, Portu či Fondee dlhopisové ETF automaticky pridávajú do portfólia podľa tvojho horizontu. Ich ceny sme porovnali v článku Finax, Portu alebo Fondee.
Jednotlivé korporátne dlhopisy sa dajú kúpiť cez banku alebo brokera. Pri neznámej firme si pozri jej hospodárenie a buď opatrný pri úrokoch výrazne vyšších, než ponúka štát.
Ako je to s daňami
- Výnos zo štátnych dlhopisov pre ľudí z roku 2026 sa podľa podmienok emisie nezdaňuje a netreba ho uvádzať v daňovom priznaní.
- Úroky z bežných dlhopisov slovenských firiem sa zdaňujú zrážkovou daňou priamo pri výplate.
- Dlhopisové ETF držané dlhšie ako rok môžeš predať bez dane zo zisku, rovnako ako akciové ETF.
Koľko dlhopisov mať v portfóliu
Dlhopisy v portfóliu tlmia výkyvy. Keď akcie padajú, kvalitné štátne dlhopisy zvyknú klesať menej alebo dokonca rásť. Za to platíš nižším dlhodobým výnosom.
Pri dlhom horizonte, napríklad 20 rokov a viac, si väčšina ľudí vystačí s malým podielom dlhopisov alebo žiadnym. Čím bližšie je chvíľa, keď budeš peniaze potrebovať, tým viac dlhopisov dáva zmysel. Aké rozloženie sa hodí tebe, ti ukáže naša kalkulačka.
Časté otázky
Čo je to kupón?
Úrok, ktorý ti dlžník pravidelne vypláca, väčšinou raz ročne. Vyjadruje sa v percentách z menovitej hodnoty dlhopisu.
Môžem na dlhopise prísť o peniaze?
Áno, ak dlžník skrachuje alebo ak dlhopis predáš pred splatnosťou za nižšiu cenu, než si ho kúpil. Pri štátnych dlhopisoch držaných do splatnosti je riziko veľmi nízke.
Sú dlhopisy bezpečnejšie ako akcie?
Kvalitné štátne dlhopisy áno, kolíšu menej a pravdepodobnosť zlyhania je nízka. Rizikový dlhopis malej firmy s vysokým kupónom však môže byť nebezpečnejší ako akcie veľkých firiem.
Kedy budú ďalšie štátne dlhopisy pre ľudí?
Termíny emisií vyhlasuje Agentúra pre riadenie dlhu a likvidity (ARDAL) spolu s ministerstvom financií. Doteraz sa predávali v marci 2025 a v marci 2026.
Oplatí sa dlhopis viac ako termínovaný vklad?
Záleží od úroku a doby viazanosti. Vklad v banke je chránený do 100 000 € fondom ochrany vkladov, dlhopis takto chránený nie je. Pri štátnom dlhopise je však riziko zlyhania veľmi nízke a výnos môže byť vyšší.