Kto chce mať na dôchodku viac, než mu dá štát, musí si odkladať sám. Otázka je, kam. Na Slovensku sa ponúkajú tri hlavné cesty: tretí pilier, celoeurópsky dôchodkový produkt PEPP a dôchodkové účty investičných platforiem. Líšia sa poplatkami, daňami aj tým, kedy sa k peniazom dostaneš.
V tomto článku ich porovnáme a ukážeme, koľko ti každá z nich môže za 30 rokov priniesť. Na konci nájdeš aj praktické odporúčanie, ako ich skombinovať.
Koľko by si mal investovať práve ty?
Zadaj príjem, výdavky a vek — o dve minúty vieš svoju mesačnú sumu aj platformy, ktoré ti sadnú.
Vypočítať za 2 minútyTretí pilier
Tretí pilier, oficiálne doplnkové dôchodkové sporenie, spravujú doplnkové dôchodkové spoločnosti. Sporíš si sám, často prispieva aj zamestnávateľ.
- Príspevky do 180 € ročne si môžeš odpočítať zo základu dane. Pri sadzbe 19 % ti to ušetrí najviac 34,20 € ročne.
- Poplatok za správu je zo zákona najviac 1 % ročne v príspevkových fondoch a 0,6 % vo výplatných.
- Výnos sa pri výplate zdaňuje.
- Ak peniaze vyberieš predčasne, odpočítané príspevky si musíš spätne pripočítať k základu dane.
Najväčšia výhoda tretieho piliera je príspevok zamestnávateľa. Ak ti ho firma ponúka, sú to peniaze navyše, ktoré by si inak nedostal.
PEPP: európsky dôchodok
PEPP je dôchodkový produkt, ktorý platí v celej EÚ. Na Slovensku ho ponúka Finax pod názvom Európsky dôchodok a investuje príspevky do ETF fondov.
- Poplatok je 0,9 % ročne a už zahŕňa DPH aj náklady samotných ETF.
- Platí rovnaký daňový odpočet ako pri treťom pilieri, ale limit 180 € je spoločný. Ak máš oba produkty, odpočítaš si spolu najviac 180 €.
- Výnosy sa pri výplate zdaňujú, podobne ako pri treťom pilieri.
Dôchodkové účty Portu a Fondee
Portu aj Fondee ponúkajú dôchodkový účet s výrazne nižším poplatkom, 0,3 % ročne vrátane DPH. Bežný účet u nich stojí 1 až 1,09 % ročne.
- Daňový odpočet pri nich neuplatníš.
- Investuješ do bežných ETF, takže platí oslobodenie zisku od dane po roku držania.
- Peniaze musia na účte ostať do tvojich 60 rokov, pri Fondee navyše aspoň 10 rokov od založenia.
- Ak vyberieš skôr, platforma ti spätne doúčtuje poplatok do výšky bežnej sadzby.
Ktorá možnosť je najlacnejšia
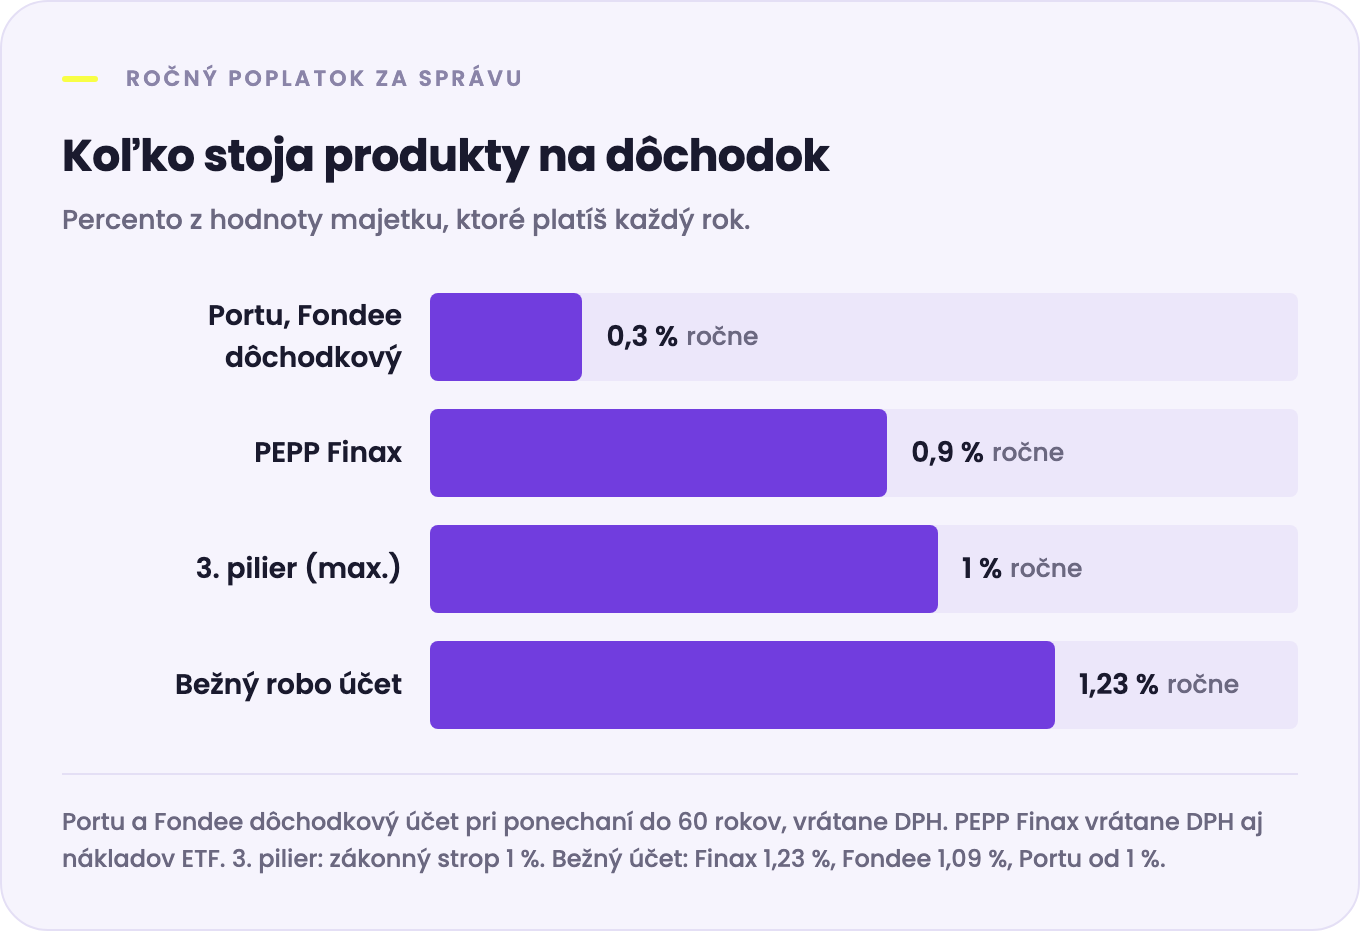
Rozdiel pár desatín percenta vyzerá zanedbateľne. Za 30 rokov sa však poriadne nasčíta:
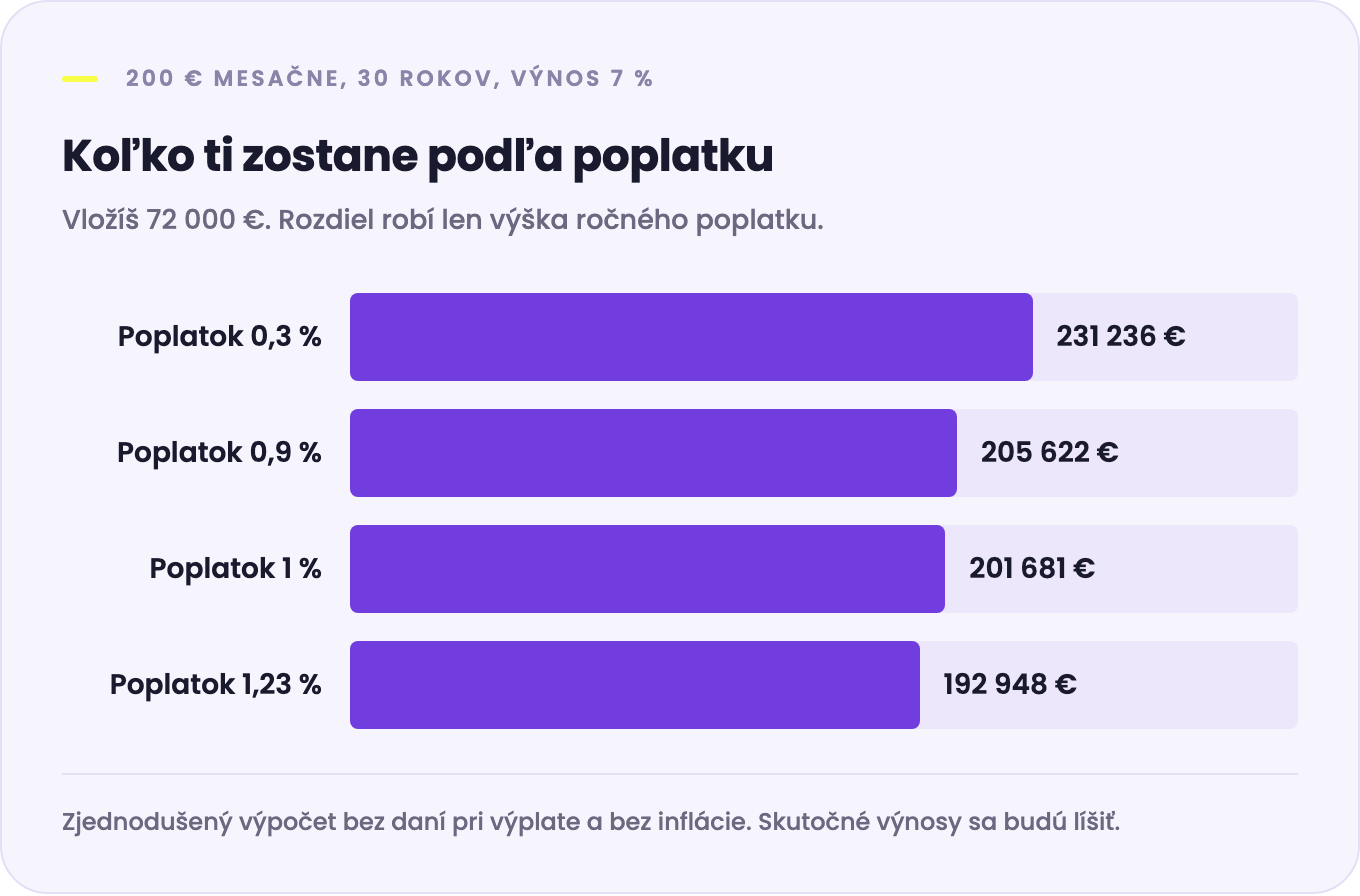
Pri vkladoch spolu 72 000 € je rozdiel medzi poplatkom 0,3 % a 1,23 % ročne takmer 40 000 €. Na dôchodok, kde sa sporí desaťročia, je poplatok najdôležitejší parameter. Výpočet je zjednodušený a nezahŕňa dane pri výplate, ktoré pri treťom pilieri a PEPP ďalej znižujú výsledok.
Ako to skombinovať
- Ak ti zamestnávateľ prispieva na tretí pilier, využi to. Príspevok firmy je výnos, ktorý ti nikto iný nedá.
- Ak chceš daňový odpočet, stačí doň vložiť 180 € ročne. Viac sa kvôli odpočtu neoplatí, nad 180 € už nič neušetríš.
- Hlavnú časť dôchodkových úspor môžeš mať na dôchodkovom účte s nízkym poplatkom, ak vieš, že ich do 60 rokov nebudeš potrebovať.
- Peniaze, ku ktorým sa chceš dostať skôr, drž na bežnom investičnom účte bez viazanosti. Rozdiel medzi platformami sme rozobrali v článku Finax, Portu alebo Fondee.
Viazanosť do 60 rokov je dlhá. Na dôchodkový účet preto daj len peniaze, o ktorých vieš, že ich nebudeš potrebovať, a vždy si nechaj aj rezervu na nečakané výdavky.
Ako je to s daňami
Pri treťom pilieri a PEPP si príspevky do 180 € ročne odpočítaš, výnos sa však pri výplate zdaňuje. Pri dôchodkových účtoch Portu a Fondee odpočet nemáš, ale zisk z ETF držaných dlhšie ako rok je oslobodený. Podrobnosti o zdaňovaní investícií nájdeš v článku Dane z investícií na Slovensku.
Koľko si môžeš mesačne odkladať, ti spočíta naša kalkulačka. Ako peniaze za desaťročia rastú, ukazujeme aj v článku Koľko ťa stojí odkladanie investovania.
Časté otázky
Oplatí sa tretí pilier?
Hlavne vtedy, keď ti prispieva zamestnávateľ. Samotný daňový odpočet je najviac 34,20 € ročne pri sadzbe 19 %, čo je pri vyšších vkladoch zanedbateľné v porovnaní s poplatkami.
Môžem mať tretí pilier aj PEPP naraz?
Áno, ale daňový odpočet 180 € ročne je pre oba produkty spoločný.
Čo ak budem peniaze z dôchodkového účtu potrebovať skôr?
Vybrať ich môžeš, ale Portu aj Fondee ti spätne doúčtujú poplatok do výšky bežnej sadzby. Pri treťom pilieri a PEPP si musíš spätne pripočítať odpočítané príspevky k základu dane.
Je dôchodkový účet Portu a Fondee to isté ako tretí pilier?
Nie. Ide o bežné investovanie do ETF so zvýhodneným poplatkom, ktorý je podmienený tým, že peniaze necháš na účte do 60 rokov. Daňový odpočet pri ňom neuplatníš.
Kedy začať sporiť na dôchodok?
Čím skôr, tým lepšie. Pri sporení na desaťročia robí najväčšiu prácu čas a zhodnocovanie výnosov.